GoodLoan4U is an independent plataforma de comparación financiera. We may earn a commission when you click through.
Préstamos de consumo en Chile: la tasa no cuenta toda la historia
El promedio de tasas va de 20,52% a 33,13%, pero las mejores condiciones dependen del perfil, el monto y el banco.
Selección rápida
Menor CAE publicada: Crédito de Consumo Santander.
Mejor para montos altos: Crédito de Consumo Banco Falabella.
Menor tasa mensual anunciada: Crédito de Consumo Coopeuch.
Más canales de contratación: Crédito de Consumo BancoEstado.
Las tasas y condiciones mostradas son referenciales. Tu tasa real depende de tu perfil crediticio y tus circunstancias. Esto no constituye asesoría financiera; revisa siempre las condiciones del prestamista antes de solicitar.
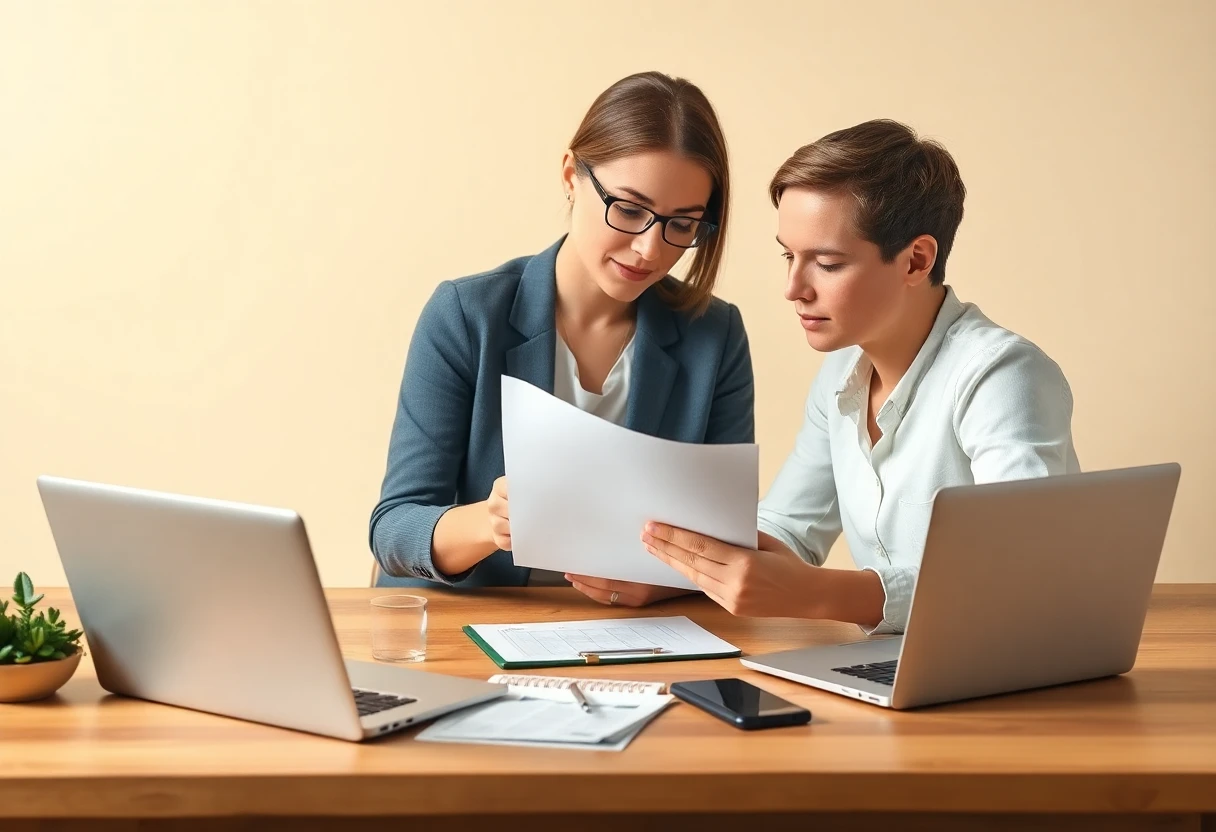
El rango de montos es la diferencia que más cambia la decisión
Las ocho alternativas analizadas muestran un monto mínimo promedio de CL$462.500 y un máximo promedio de CL$28.571.429. La distancia es enorme: no estás comparando solo tasas, sino productos pensados para necesidades muy distintas.
Como muestra el gráfico, Banco Falabella llega hasta CL$70.000.000, mientras Itaú informa un máximo de CL$30.000.000 y BancoEstado parte desde CL$500.000. Un monto mayor no demuestra que el crédito sea más barato; solo entrega más capacidad de financiamiento. Para comparar, calcula el costo total y la cuota mensual del mismo monto y plazo.
El promedio agregado de tasas va desde 20,52% hasta 33,13%. Ese intervalo no permite afirmar qué banco aprueba más rápido ni qué institución acepta peor historial: los datos disponibles no incluyen tiempos comparables de aprobación ni tasas separadas por tramo de riesgo.
Las tasas más bajas vienen con condiciones de entrada
Coopeuch anuncia una tasa mensual desde 1,29%, mientras Santander publica una tasa desde 1,39% mensual y una CAE de 17,38%. Son las cifras más atractivas del conjunto, pero ambas dependen de evaluación y, en la práctica, del vínculo con la institución: Coopeuch exige ser socio y Santander limita el producto a clientes con cuenta corriente.
Banco BICE informa una CAE desde 20,66% para perfiles premium. Scotiabank publica un rango de CAE de 20,49% a 33,47%. Según las páginas oficiales de Santander y Scotiabank, las condiciones finales se determinan tras la simulación y la evaluación correspondiente.
La lectura práctica es sencilla: una tasa mínima publicada no es una promesa para todos. Pide la CAE, el costo total, los seguros incluidos y el valor de cada cuota antes de aceptar. Si la oferta personalizada se acerca al extremo alto del rango, compara de nuevo.
Santander Crédito de Consumo
Santander encabeza la comparación por la CAE publicada de 17,38%, pero el acceso está restringido a clientes con cuenta corriente, renta mínima de CL$500.000 y, para dependientes, contrato indefinido. El abono inmediato y la contratación digital pesan mucho si ya tienes relación con el banco; para alguien fuera de ese perfil, la tasa anunciada no es realmente accesible.
Santander Crédito de Consumo
TAE más baja: 16.68%
Coopeuch Crédito de Consumo
Coopeuch anuncia la tasa mensual más baja del grupo, desde 1,29%, además de devolución anual de utilidades a sus socios. La cuota de participación y la falta de una CAE estándar visible complican la comparación directa con Santander. Conviene pedir una simulación completa y revisar cuánto representa el remanente frente al costo total del crédito.
Coopeuch Crédito de Consumo
TAE más baja: 16.64%
Crédito de Consumo Banco BICE
BICE apunta a personas con historial fuerte y perfil premium, con CAE desde 20,66%, cuota fija o flexible y hasta tres meses de gracia. Su tasa mínima supera la de Santander y Coopeuch, pero puede ser competitiva para quien cumple el filtro. La red de sucursales más limitada reduce la conveniencia si necesitas atención presencial frecuente.
Crédito de Consumo Banco BICE
TAE más baja: 20.66%
El patrón se repite: las tasas más bajas no están separadas de la elegibilidad. También explica por qué no se puede concluir, con estos datos, que el mal crédito sea una barrera absoluta o identificar qué entidad aprueba más rápido. Ninguna ficha entrega una comparación homogénea por puntaje ni un tiempo de aprobación verificable.
Montos grandes, flexibilidad y costo real
El crédito de mayor tamaño no siempre es el más conveniente. Banco Falabella permite solicitar hasta CL$70.000.000 y ofrece hasta 90 días antes del primer pago; esa flexibilidad puede servir para una remodelación o consolidación grande, pero sus tasas son personalizadas y no publica una CAE estándar comparable.
Crédito de Consumo Banco Falabella
Banco Falabella tiene el límite máximo más alto del conjunto, hasta CL$70.000.000, con hasta 72 cuotas fijas y hasta 90 días de gracia. Esa amplitud sirve para proyectos grandes, pero la ausencia de una CAE pública estándar obliga a comparar la cotización final con más cuidado. El descuento promocional de tasa depende de la vigencia de la campaña y no debe tratarse como condición permanente.
Crédito de Consumo Banco Falabella
TAE más baja: 22.0%
Crédito de Consumo Itaú
Itaú limita el monto máximo a CL$30.000.000, menos que Banco Falabella, pero ofrece tasa fija, contratación digital, prepago parcial o total y hasta 90 días para la primera cuota. La falta de una CAE pública impide saber si esa flexibilidad compensa el costo. Sirve sobre todo a clientes Itaú que ya pueden ver una oferta personalizada en su cuenta.

Crédito de Consumo Itaú
Crédito de Consumo Banco de Chile
Banco de Chile combina contratación 100% online, abono inmediato, hasta 90 días antes de la primera cuota y hasta dos cuotas libres al año. El beneficio tiene una condición relevante: requiere cuenta corriente y aprobación previa. Frente a Itaú, entrega más pausas programadas; frente a Santander, no publica una CAE estándar que permita medir el ahorro real.

Crédito de Consumo Banco de Chile
TAE más baja: 17.8%
Las pausas de pago pueden aliviar el flujo mensual, pero también alargar el período efectivo o aumentar el costo total según el contrato. Antes de elegir una cuota libre o un período de gracia, confirma si se siguen acumulando intereses y cómo cambia la última cuota.
La alternativa más accesible no es la más barata
BancoEstado informa una CAE entre 29,4% y 30%, claramente por encima de Santander, Coopeuch y BICE en sus cifras mínimas publicadas. Su ventaja está en el acceso operativo: permite contratar online, por aplicación o en sucursal, ofrece montos desde CL$500.000 y cuenta con una red presencial amplia.
Crédito de Consumo BancoEstado
BancoEstado cobra el precio más alto entre las cifras publicadas por esta selección, con CAE de 29,4% a 30%, pero compensa parcialmente con contratación por varios canales y presencia en todo Chile. Puede tener sentido para quien prioriza atención presencial o ya opera con el banco; no lo elegiría para minimizar intereses si una alternativa comparable ofrece una CAE menor.

Crédito de Consumo BancoEstado
TAE más baja: 29.4%
Crédito de Consumo Scotiabank
Scotiabank publica una CAE de 20,49% a 33,47%, un rango demasiado amplio para juzgarlo por el mínimo. Tiene abono inmediato tras la firma digital, tasa fija y posibilidad de postergar hasta tres cuotas al año, aunque exige cuenta corriente. La cifra máxima del rango queda cerca de BancoEstado, así que la simulación personalizada importa más que el titular de la tasa.

Crédito de Consumo Scotiabank
TAE más baja: 20.49%
Qué hacer antes de solicitar
1. Compara el mismo escenario. Usa igual monto, plazo y fecha de primera cuota en al menos tres simuladores. Mezclar un crédito de CL$500.000 a 12 meses con otro de CL$20.000.000 a 60 meses produce una comparación engañosa.
2. Pide la CAE y el costo total. La tasa mensual de 1,29% no basta. Revisa seguros, impuestos, gastos operacionales, valor de la cuota y total pagado.
3. Separa velocidad de publicidad. Banco de Chile, Santander, Scotiabank e Itaú mencionan procesos digitales o abono inmediato, pero los datos entregados no permiten ordenar a los prestamistas por tiempo real de aprobación. No conviertas “online” en “aprobación instantánea”.
4. Evalúa tu perfil sin asumir que el mal crédito está descartado. Las fichas no muestran tasas por tramo de puntaje ni porcentajes de aprobación. Si tu historial es débil, solicita una cotización formal y revisa si la cuota cabe en tu presupuesto; no aceptes un costo alto solo porque el proceso parece rápido.
Para un monto grande, Banco Falabella ofrece el límite más alto. Para una CAE publicada baja, Santander lidera, aunque exige relación bancaria. Coopeuch puede ser atractiva por su tasa mensual y remanente, mientras BancoEstado prioriza acceso por distintos canales, no precio.
La diferencia entre una decisión razonable y una cara suele estar en comparar la oferta final, no el anuncio. Para separar otros mitos frecuentes sobre tasas, aprobación y costos, continúa con Desenmascarando Mitos sobre Préstamos Personales en Chile.